Xe ô tô tải dưới 3 tấn là phương tiện không thể thiếu trong chuỗi cung ứng và hoạt động kinh doanh vận tải hàng hóa. Để đảm bảo sự an toàn và giảm thiểu rủi ro tài chính, việc trang bị bảo hiểm xe ô tô tải dưới 3 tấn là một khoản đầu tư thông minh. Bài viết này sẽ cung cấp thông tin toàn diện về các loại bảo hiểm và lợi ích thiết thực mà chúng mang lại cho chủ sở hữu xe tải nhẹ.
Tầm Quan Trọng Của Việc Mua Bảo Hiểm Xe Tải Dưới 3 Tấn
Trong quá trình hoạt động, xe tải nhẹ dưới 3 tấn luôn tiềm ẩn nhiều rủi ro khó lường từ tai nạn giao thông, hỏng hóc bất ngờ, cho đến các sự cố khách quan như thiên tai hay mất cắp. Những sự kiện này không chỉ gây thiệt hại về tài sản mà còn có thể ảnh hưởng nghiêm trọng đến hoạt động kinh doanh, thậm chí là trách nhiệm pháp lý đối với chủ xe. Việc sở hữu các loại bảo hiểm phù hợp đóng vai trò như một tấm lá chắn tài chính hiệu quả.
Các chính sách bảo hiểm xe ô tô tải dưới 3 tấn giúp chủ xe chuyển giao một phần hoặc toàn bộ rủi ro sang công ty bảo hiểm. Điều này đặc biệt quan trọng trong bối cảnh chi phí sửa chữa xe, bồi thường thiệt hại cho bên thứ ba hoặc chi phí y tế ngày càng tăng cao. Thay vì phải tự gánh chịu những khoản chi phí khổng lồ có thể khiến doanh nghiệp lao đao, chủ xe có thể dựa vào sự hỗ trợ tài chính từ hợp đồng bảo hiểm đã ký kết.
Bên cạnh khía cạnh bảo vệ tài chính, việc tuân thủ các quy định pháp luật về bảo hiểm là yêu cầu bắt buộc đối với mọi chủ phương tiện cơ giới. Đặc biệt, bảo hiểm trách nhiệm dân sự là loại hình mà bất kỳ xe tải dưới 3 tấn nào cũng phải có khi tham gia giao thông.
Lợi Ích Nổi Bật Khi Mua Bảo Hiểm Xe Tải Dưới 3 Tấn
Sở hữu các hợp đồng bảo hiểm phù hợp mang lại nhiều lợi ích thiết thực cho chủ xe ô tô tải dưới 3 tấn, giúp họ an tâm hơn trong mọi hành trình.
Bảo Vệ Tài Chính Chủ Xe Và Doanh Nghiệp
Lợi ích đầu tiên và rõ ràng nhất của việc mua bảo hiểm xe ô tô tải dưới 3 tấn chính là khả năng bảo vệ tài chính. Khi xảy ra các sự cố được bảo hiểm, công ty bảo hiểm sẽ chi trả các chi phí liên quan, bao gồm sửa chữa, thay thế phụ tùng, hoặc bồi thường thiệt hại theo quy định của hợp đồng. Điều này giúp chủ sở hữu tránh được gánh nặng kinh tế đột ngột, đảm bảo nguồn vốn hoạt động không bị ảnh hưởng nghiêm trọng do các chi phí bất ngờ.
Đảm Bảo An Toàn Cho Người Lái Và Người Đi Cùng
Bảo hiểm không chỉ giới hạn ở việc bảo vệ tài sản. Các gói bảo hiểm cho người trên xe, bao gồm lái xe, phụ xe và những người đi cùng, cung cấp sự hỗ trợ tài chính cho các chi phí y tế phát sinh do tai nạn. Khoản bồi thường này có thể giúp chi trả viện phí, thuốc men và các chi phí phục hồi sức khỏe, góp phần bảo vệ tính mạng và sức khỏe của những người trực tiếp tham gia vào hoạt động vận tải.
Tuân Thủ Quy Định Pháp Luật
Bảo hiểm trách nhiệm dân sự bắt buộc là yêu cầu pháp lý đối với mọi xe ô tô, bao gồm cả xe tải dưới 3 tấn. Việc mua loại bảo hiểm này không chỉ bảo vệ quyền lợi của bên thứ ba bị thiệt hại mà còn giúp chủ xe tuân thủ đúng quy định của nhà nước. Sở hữu giấy chứng nhận bảo hiểm là điều kiện cần thiết khi tham gia giao thông và xuất trình khi có yêu cầu kiểm tra của lực lượng chức năng, tránh được các khoản phạt hành chính không đáng có.
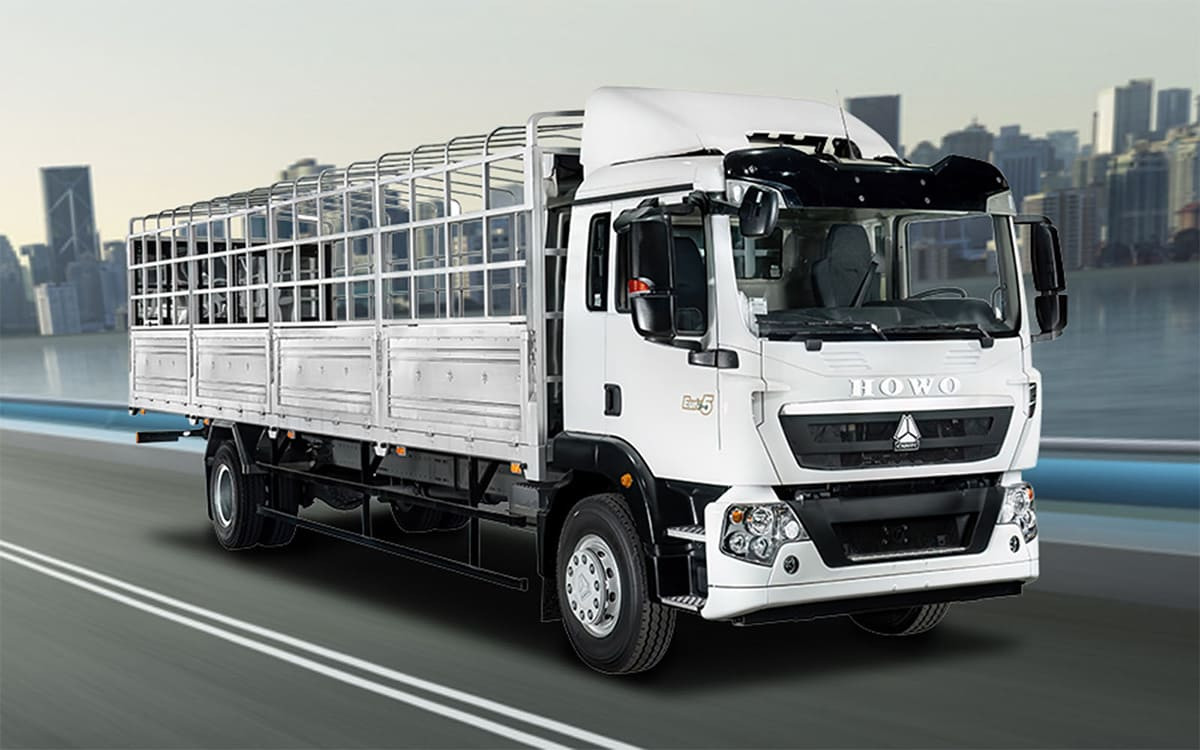 Mua bảo hiểm TNDS bắt buộc cho xe tải dưới 3 tấn
Nâng Cao Uy Tín Kinh Doanh
Đối với các doanh nghiệp vận tải hoặc cá nhân sử dụng xe tải dưới 3 tấn cho mục đích kinh doanh, việc có đầy đủ bảo hiểm góp phần xây dựng hình ảnh chuyên nghiệp và đáng tin cậy trong mắt khách hàng và đối tác. Họ sẽ cảm thấy yên tâm hơn khi giao phó hàng hóa hoặc hợp tác với một đơn vị có sự chuẩn bị chu đáo về mặt bảo hiểm, cho thấy tinh thần trách nhiệm và sự đảm bảo về khả năng xử lý rủi ro.
Các Loại Bảo Hiểm Cần Thiết Cho Xe Ô Tô Tải Dưới 3 Tấn
Thị trường bảo hiểm hiện nay cung cấp nhiều loại hình khác nhau cho xe ô tô tải dưới 3 tấn, mỗi loại có phạm vi và mục đích bảo vệ riêng biệt. Chủ xe nên tìm hiểu kỹ để lựa chọn gói bảo hiểm phù hợp nhất với nhu cầu sử dụng.
Bảo Hiểm Trách Nhiệm Dân Sự Bắt Buộc Xe Tải Dưới 3 Tấn
Đây là loại bảo hiểm mà mọi chủ xe cơ giới tại Việt Nam bắt buộc phải tham gia theo quy định của pháp luật. Mục đích chính của bảo hiểm TNDS là bảo vệ quyền lợi của bên thứ ba (người hoặc tài sản) bị thiệt hại do lỗi của chủ xe hoặc người điều khiển xe gây ra trong quá trình tham gia giao thông. Theo Thông tư 04/2021/TT-BTC và Nghị định 67/2023/NĐ-CP, mức trách nhiệm bồi thường tối đa cho thiệt hại về người hiện là 150 triệu đồng/người/vụ tai nạn, và về tài sản là 100 triệu đồng/vụ tai nạn đối với xe cơ giới. Khi sự cố xảy ra, công ty bảo hiểm sẽ đứng ra bồi thường cho bên thứ ba thay cho chủ xe trong phạm vi trách nhiệm bảo hiểm.
Bảo Hiểm Tai Nạn Lái Xe, Phụ Xe Và Người Ngồi Trên Xe
Đây là loại bảo hiểm tự nguyện, cung cấp sự bảo vệ cho những người trực tiếp ở trên xe tại thời điểm xảy ra tai nạn, bao gồm lái xe, phụ xe và hành khách (nếu có). Phạm vi bảo hiểm thường bao gồm chi phí y tế điều trị thương tật thân thể hoặc bồi thường trong trường hợp tử vong do tai nạn xảy ra khi đang ở trên xe. Mức bồi thường cụ thể sẽ tùy thuộc vào số tiền bảo hiểm mà chủ xe đã lựa chọn mua cho mỗi người trên xe. Mặc dù không bắt buộc, loại hình này mang lại sự an tâm lớn cho cả người lái và chủ xe.
Bảo Hiểm Vật Chất (Bảo Hiểm Hai Chiều) Xe Tải Dưới 3 Tấn
Bảo hiểm vật chất là gói bảo hiểm tự nguyện, bảo vệ chính chiếc xe tải dưới 3 tấn khỏi những thiệt hại vật lý. Phạm vi bảo hiểm này khá rộng, bao gồm các rủi ro như đâm va, lật đổ, cháy nổ, mất cắp toàn bộ xe, thiệt hại do thiên tai (bão, lũ lụt, động đất), hoặc các tai nạn bất ngờ khác không do lỗi chủ quan của lái xe. Khi xe bị hư hỏng do các sự kiện nằm trong phạm vi bảo hiểm, công ty bảo hiểm sẽ chi trả chi phí sửa chữa hoặc thay thế phụ tùng để đưa xe về trạng thái ban đầu, giúp chủ xe tránh được những khoản chi phí sửa chữa lớn.
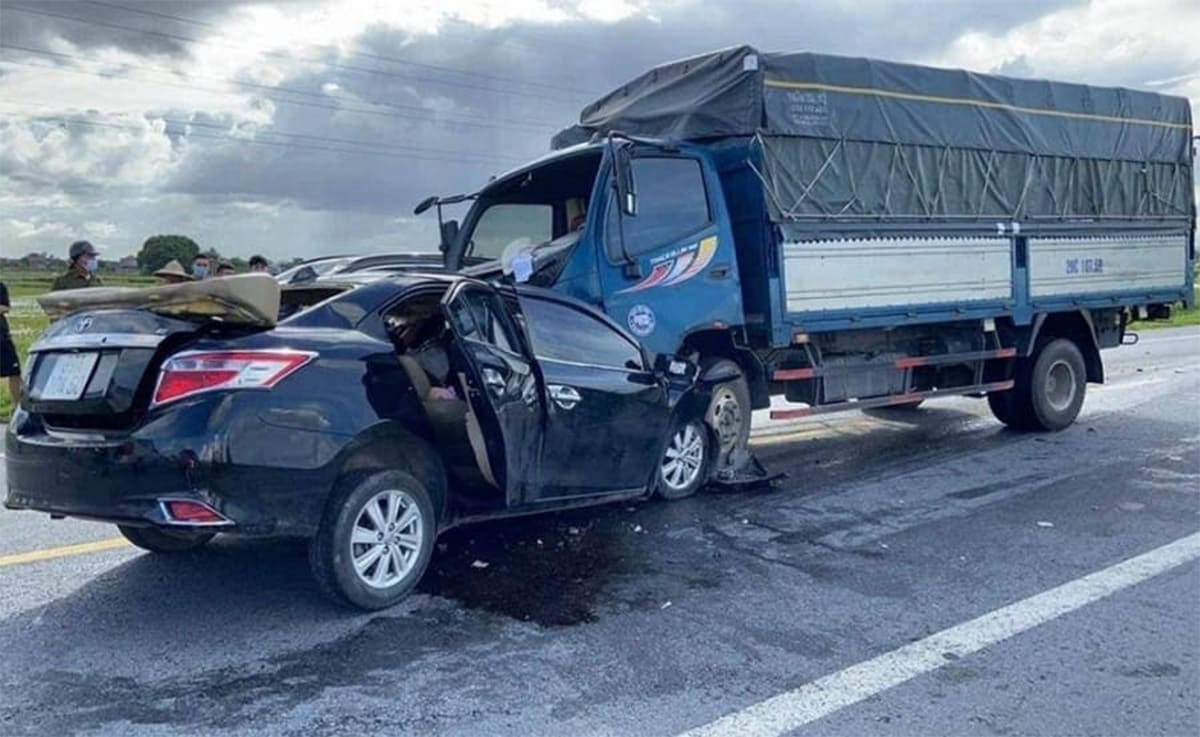 Lợi ích bảo hiểm vật chất xe ô tô tải dưới 3 tấn
Bảo Hiểm Trách Nhiệm Dân Sự Của Chủ Xe Đối Với Hàng Hóa Vận Chuyển
Đối với xe tải hoạt động vận chuyển hàng hóa, bảo hiểm trách nhiệm dân sự đối với hàng hóa là một loại hình bảo hiểm tự nguyện rất quan trọng. Loại bảo hiểm này bảo vệ chủ xe khỏi trách nhiệm bồi thường cho chủ hàng khi hàng hóa bị hư hỏng hoặc mất mát trong quá trình vận chuyển do các sự kiện thuộc phạm vi bảo hiểm (thường liên quan đến tai nạn của xe tải gây ảnh hưởng đến hàng hóa). Công ty bảo hiểm sẽ chi trả giá trị thiệt hại của hàng hóa (trong giới hạn trách nhiệm được bảo hiểm), các chi phí hợp lý để giảm nhẹ tổn thất, và các chi phí liên quan khác như xếp dỡ, bảo quản do hậu quả tai nạn, giúp chủ xe thực hiện đúng cam kết với khách hàng mà không phải gánh chịu toàn bộ chi phí.
Chi Phí Mua Bảo Hiểm Xe Ô Tô Tải Dưới 3 Tấn
Mức phí bảo hiểm cho xe ô tô tải dưới 3 tấn phụ thuộc vào nhiều yếu tố khác nhau, bao gồm loại hình bảo hiểm, giá trị của xe, mục đích sử dụng, và chính sách của từng công ty bảo hiểm.
Chi Phí Bảo Hiểm Trách Nhiệm Dân Sự Bắt Buộc
Đây là loại bảo hiểm có mức phí được quy định cụ thể bởi Bộ Tài chính. Theo Thông tư 04/2021/TT-BTC, mức phí bảo hiểm TNDS bắt buộc áp dụng cho xe ô tô tải có khối lượng chuyên chở dưới 3 tấn là 853.000 VNĐ/năm (chưa bao gồm 10% thuế VAT). Đây là mức phí cố định, áp dụng chung cho tất cả các công ty bảo hiểm kinh doanh loại hình này. Việc đóng phí đúng hạn là cần thiết để đảm bảo hợp đồng bảo hiểm luôn có hiệu lực.
 Mức phí bảo hiểm xe tải dưới 3 tấn theo quy định
Mức Phí Bảo Hiểm Tai Nạn Cho Người Trên Xe
Đối với bảo hiểm tự nguyện cho người trên xe, mức phí thường được tính dựa trên số tiền bảo hiểm mà chủ xe lựa chọn cho mỗi người. Các công ty bảo hiểm thường đưa ra các mức phí cố định tương ứng với các hạn mức bồi thường khác nhau. Ví dụ phổ biến là các gói phí 10.000 VNĐ, 20.000 VNĐ, 50.000 VNĐ hoặc 100.000 VNĐ/người/năm, tương ứng với hạn mức bồi thường lần lượt là 10 triệu, 20 triệu, 50 triệu hoặc 100 triệu VNĐ/người/vụ. Chủ xe có thể lựa chọn mức phí phù hợp với nhu cầu bảo vệ và khả năng tài chính của mình.
Phí Bảo Hiểm Vật Chất Xe Tải Dưới 3 Tấn
Chi phí cho bảo hiểm vật chất (hai chiều) thường là phần biến động nhất và chiếm tỷ trọng lớn trong tổng chi phí bảo hiểm xe tải dưới 3 tấn. Mức phí này được tính dựa trên tỷ lệ phí nhân với giá trị thực tế của xe tại thời điểm mua bảo hiểm. Tỷ lệ phí này lại phụ thuộc vào nhiều yếu tố như loại xe (xe thùng kín, thùng lửng, xe chuyên dùng…), đời xe (xe càng cũ thì tỷ lệ phí có thể cao hơn do rủi ro hỏng hóc lớn hơn, hoặc cách tính khấu hao khác nhau), mục đích sử dụng (kinh doanh hay cá nhân), lịch sử bồi thường trước đó của chủ xe, và các điều khoản bổ sung được lựa chọn.
Phí Bảo Hiểm Trách Nhiệm Dân Sự Hàng Hóa
Mức phí bảo hiểm cho hàng hóa vận chuyển thường được tính dựa trên một tỷ lệ phần trăm nhỏ nhân với giá trị của lô hàng được bảo hiểm. Tỷ lệ này thường dao động từ 0.1% đến 0.5% giá trị hàng hóa, tùy thuộc vào loại hàng hóa (mức độ dễ vỡ, dễ hỏng), quãng đường vận chuyển, loại phương tiện, và mức độ rủi ro của hành trình. Chủ xe và chủ hàng có thể thỏa thuận về việc ai sẽ chịu chi phí này và mức bảo hiểm cần thiết.
Các Yếu Tố Ảnh Hưởng Đến Phí Bảo Hiểm Tổng Thể
Ngoài các yếu tố cơ bản đã nêu theo từng loại hình, một số yếu tố khác cũng có thể ảnh hưởng đến tổng chi phí bảo hiểm xe ô tô tải dưới 3 tấn. Sự cạnh tranh giữa các công ty bảo hiểm dẫn đến các mức phí và chương trình khuyến mãi khác nhau. Các điều khoản cụ thể trong hợp đồng như mức miễn thường (số tiền chủ xe phải tự chịu khi có sự cố) cũng tác động trực tiếp đến phí bảo hiểm – mức miễn thường càng cao thì phí bảo hiểm càng thấp và ngược lại. Lịch sử lái xe và lịch sử bồi thường của chủ xe cũng là yếu tố được các công ty bảo hiểm cân nhắc khi tính phí tái tục hoặc cấp hợp đồng mới.
Lựa Chọn Gói Bảo Hiểm Phù Hợp Cho Xe Tải Dưới 3 Tấn
Việc lựa chọn đúng gói bảo hiểm là bước quan trọng để đảm bảo xe tải dưới 3 tấn của bạn được bảo vệ toàn diện mà vẫn tối ưu chi phí. Chủ xe nên bắt đầu bằng việc đánh giá kỹ lưỡng nhu cầu sử dụng xe của mình, loại hàng hóa thường xuyên vận chuyển, và mức độ rủi ro tiềm ẩn trong hoạt động hàng ngày.
Tiếp theo, việc tìm hiểu và so sánh các sản phẩm bảo hiểm từ nhiều công ty khác nhau là cần thiết. Hãy xem xét uy tín của công ty bảo hiểm, chất lượng dịch vụ khách hàng, quy trình giải quyết bồi thường có nhanh chóng và minh bạch hay không. Đừng chỉ nhìn vào mức phí, mà hãy đọc kỹ các điều khoản, phạm vi bảo hiểm, các điểm loại trừ trách nhiệm để hiểu rõ quyền lợi và nghĩa vụ của mình. Cân nhắc kết hợp các loại bảo hiểm bắt buộc và tự nguyện để tạo ra gói bảo vệ toàn diện nhất, phù hợp với ngân sách đề ra.
Việc trang bị đầy đủ các loại bảo hiểm xe ô tô tải dưới 3 tấn là nền tảng vững chắc giúp chủ xe an tâm hoạt động kinh doanh, bảo vệ tài sản và con người trước mọi rủi ro. Tìm hiểu kỹ lưỡng các gói bảo hiểm và lựa chọn đơn vị cung cấp uy tín là bước đi thông minh. Tại Taxi Mai Linh Gia Lai, chúng tôi hiểu tầm quan trọng của sự an toàn và hiệu quả trong ngành vận tải.
Câu hỏi thường gặp (FAQs)
-
Bảo hiểm TNDS bắt buộc cho xe tải dưới 3 tấn là gì?
Đây là loại bảo hiểm theo quy định pháp luật, bồi thường thiệt hại về người và tài sản cho bên thứ ba do xe tải dưới 3 tấn gây ra khi tham gia giao thông. -
Ai cần mua bảo hiểm TNDS bắt buộc?
Mọi chủ xe ô tô tải dưới 3 tấn tại Việt Nam bắt buộc phải mua loại bảo hiểm này. -
Mức phí bảo hiểm TNDS bắt buộc cho xe tải dưới 3 tấn hiện nay là bao nhiêu?
Mức phí được quy định là 853.000 VNĐ/năm (chưa bao gồm VAT). -
Bảo hiểm vật chất xe tải dưới 3 tấn chi trả cho những rủi ro nào?
Bảo hiểm vật chất chi trả thiệt hại vật lý cho xe tải do đâm va, lật đổ, cháy nổ, mất cắp, thiên tai và các tai nạn bất ngờ khác theo điều khoản hợp đồng. -
Bảo hiểm cho lái xe và người ngồi trên xe có bắt buộc không?
Đây là loại bảo hiểm tự nguyện, không bắt buộc theo luật định. -
Chi phí bảo hiểm vật chất xe tải dưới 3 tấn được tính như thế nào?
Chi phí được tính dựa trên tỷ lệ phí nhân với giá trị xe, phụ thuộc vào loại xe, đời xe, mục đích sử dụng, lịch sử bồi thường và các điều khoản bổ sung. -
Bảo hiểm hàng hóa vận chuyển có cần thiết không?
Nếu xe tải dùng để kinh doanh vận tải hàng hóa, bảo hiểm trách nhiệm dân sự hàng hóa rất cần thiết để bảo vệ chủ xe khỏi trách nhiệm bồi thường thiệt hại cho hàng hóa của khách hàng. -
Làm sao để yêu cầu bồi thường bảo hiểm khi xe tải gặp sự cố?
Khi xảy ra sự cố, chủ xe cần thông báo ngay cho công ty bảo hiểm, giữ nguyên hiện trường (nếu an toàn), cung cấp đầy đủ hồ sơ và phối hợp với giám định viên bảo hiểm theo hướng dẫn của công ty. -
Nên mua bảo hiểm xe tải dưới 3 tấn từ công ty nào?
Nên chọn các công ty bảo hiểm uy tín, có kinh nghiệm trong lĩnh vực bảo hiểm xe cơ giới, quy trình bồi thường minh bạch và dịch vụ hỗ trợ khách hàng tốt. -
Bảo hiểm xe tải dưới 3 tấn có bao gồm sửa chữa tại gara tự chọn không?
Điều này tùy thuộc vào điều khoản cụ thể trong hợp đồng bảo hiểm vật chất. Một số gói bảo hiểm cho phép sửa chữa tại gara liên kết hoặc gara tự chọn có điều kiện.