Sở hữu một chiếc xe hơi là niềm vui lớn, nhưng cũng đi kèm những rủi ro tiềm ẩn trên mọi cung đường. Để yên tâm hơn khi di chuyển, bảo hiểm ô tô toàn diện chính là lá chắn bảo vệ hiệu quả cho tài sản của bạn. Đây là giải pháp tài chính quan trọng giúp giảm thiểu gánh nặng chi phí khi sự cố không mong muốn xảy ra.
Sự khác biệt cốt lõi giữa bảo hiểm toàn diện và bảo hiểm cơ bản
Trong thế giới bảo hiểm xe hơi, có nhiều loại hình khác nhau, nhưng bảo hiểm ô tô toàn diện nổi bật như một chương trình bảo vệ mở rộng, mang lại sự an tâm tối đa cho chủ xe. Khác với bảo hiểm trách nhiệm dân sự bắt buộc chỉ bảo vệ bên thứ ba (như người đi đường hoặc tài sản của họ bị thiệt hại do xe bạn gây ra tai nạn), gói bảo hiểm này cung cấp sự bảo vệ kép. Nó không chỉ chi trả cho những thiệt hại bạn gây ra cho người khác mà còn bao gồm cả những tổn thất xảy ra với chính chiếc xe của bạn, bất kể ai là người có lỗi. Phạm vi bảo hiểm rộng rãi này là điểm mấu chốt khiến gói toàn diện trở thành lựa chọn ưu việt cho nhiều chủ phương tiện.
Phạm vi bảo vệ toàn diện của bảo hiểm ô tô
Bảo hiểm ô tô toàn diện được thiết kế để che chắn cho chiếc xe của bạn trước một loạt các rủi ro và sự cố không lường trước. Việc hiểu rõ những gì được bảo hiểm là rất quan trọng để bạn có thể tận dụng tối đa quyền lợi của mình. Gói bảo hiểm này thường bao gồm các thiệt hại không phải do va chạm trực tiếp với phương tiện khác hoặc lật xe gây ra.
Các sự cố được bảo hiểm có thể kể đến như thiệt hại do thiên tai và thời tiết khắc nghiệt, bao gồm lũ lụt gây ngập xe, bão tố làm cây đổ hoặc vật thể bay va vào xe, giông lốc hoặc mưa đá. Hỏa hoạn cũng là một rủi ro nghiêm trọng mà bảo hiểm toàn diện sẽ chi trả nếu chiếc xe của bạn bị cháy do bất kỳ nguyên nhân nào không nằm trong điều khoản loại trừ.
Ngoài ra, rủi ro mất cắp hoặc bị lấy cắp xe cũng nằm trong phạm vi bảo vệ. Nếu không may chiếc xe của bạn bị kẻ gian lấy đi, công ty bảo hiểm sẽ hỗ trợ bồi thường theo quy định. Tương tự, thiệt hại do hành vi phá hoại hoặc những tổn thất phát sinh từ các hành động gây rối dân sự như bạo loạn, biểu tình cũng thường được gói bảo hiểm toàn diện chi trả, giúp chủ xe giảm bớt gánh nặng tài chính sau những sự kiện này.
 Giải pháp bảo vệ xe hơi toàn diện
Thiệt hại do các vật thể từ bên ngoài rơi xuống xe, ví dụ như cây cối bị đổ, cột điện bị gãy, hoặc các vật nặng khác rơi trúng cũng là loại rủi ro mà bảo hiểm toàn diện sẽ hỗ trợ xử lý. Bên cạnh việc bảo vệ chính chiếc xe, gói bảo hiểm này còn bao gồm trách nhiệm pháp lý đối với thiệt hại gây ra cho bên thứ ba, chẳng hạn như làm hư hỏng tài sản của người khác hoặc gây thương tích cho người đi đường. Điều này mang lại sự an tâm toàn diện cho người tham gia giao thông.
Những trường hợp không thuộc phạm vi bảo hiểm
Mặc dù mang tên “toàn diện”, bảo hiểm ô tô toàn diện vẫn có những điều khoản loại trừ cụ thể mà người mua cần nắm rõ. Việc hiểu rõ những trường hợp này giúp bạn tránh được những bất ngờ không mong muốn khi yêu cầu bồi thường.
Một trong những trường hợp phổ biến không được bảo hiểm chi trả là hao mòn thông thường của xe do quá trình sử dụng theo thời gian. Các vấn đề phát sinh từ sự lão hóa tự nhiên của các bộ phận, như động cơ xuống cấp hay lớp sơn bị phai màu, thường không được coi là thiệt hại do sự cố bất ngờ. Tương tự, các sự cố về điện hoặc cơ khí của xe, nếu không phải hậu quả trực tiếp của một sự kiện được bảo hiểm (như tai nạn), cũng thường nằm ngoài phạm vi bảo hiểm.
Các thiệt hại xảy ra khi người lái xe không có giấy phép lái xe hợp lệ tại thời điểm xảy ra sự cố cũng là một điều khoản loại trừ quan trọng. Việc lái xe khi say rượu hoặc dưới ảnh hưởng của ma túy là hành vi vi phạm pháp luật và sẽ khiến yêu cầu bồi thường bị từ chối hoàn toàn.
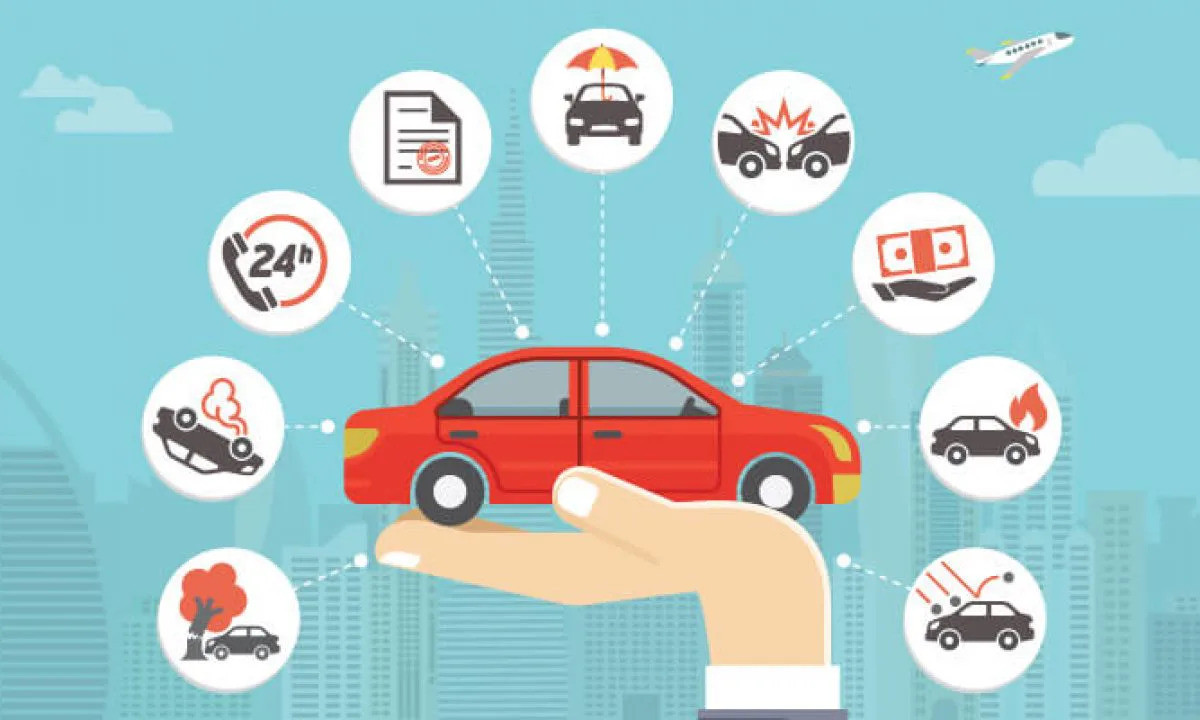 Tìm hiểu kỹ điều khoản hợp đồng bảo hiểm ô tô
Đối với lốp xe, hư hỏng săm lốp đơn thuần (như nổ lốp) thường không được bảo hiểm, trừ khi nó xảy ra đồng thời với thiệt hại được bảo hiểm khác trên thân xe. Trong trường hợp xe bị hư hỏng toàn bộ và lốp cũng bị ảnh hưởng, công ty bảo hiểm có thể chỉ chịu một phần chi phí thay thế lốp, ví dụ 50% chi phí. Cuối cùng, các sự kiện mang tính chất chiến tranh, nội chiến, khủng bố hoặc rủi ro liên quan đến hạt nhân cũng nằm ngoài phạm vi bảo hiểm của hầu hết các gói bảo hiểm ô tô thông thường.
Tại sao nên cân nhắc bảo hiểm ô tô toàn diện?
Việc sở hữu bảo hiểm ô tô toàn diện mang lại nhiều lợi ích thiết thực cho chủ xe. Lợi ích rõ ràng nhất là sự bảo vệ tài chính trước các tổn thất lớn. Chi phí sửa chữa hoặc thay thế một chiếc xe bị hư hỏng nặng do thiên tai, hỏa hoạn hoặc mất cắp có thể lên tới hàng trăm triệu đồng hoặc hơn. Có bảo hiểm toàn diện đồng nghĩa với việc bạn không phải tự gánh vác khoản chi phí khổng lồ này, thay vào đó, công ty bảo hiểm sẽ hỗ trợ theo giá trị xe và điều khoản hợp đồng. Điều này đặc biệt quan trọng với những chiếc xe có giá trị cao.
Bên cạnh lợi ích tài chính, bảo hiểm toàn diện còn mang lại sự an tâm tuyệt đối khi tham gia giao thông. Bạn sẽ bớt lo lắng hơn về những rủi ro không lường trước như cây đổ, vật thể rơi, hay thậm chí là rủi ro mất cắp. Sự an tâm này giúp bạn tập trung hơn vào việc lái xe an toàn và tận hưởng hành trình. Đây là một khoản đầu tư vào sự bình yên cho cả tài sản và tinh thần của bạn.
Ai nên mua bảo hiểm ô tô toàn diện?
Quyết định mua bảo hiểm ô tô toàn diện phụ thuộc vào nhiều yếu tố, bao gồm giá trị chiếc xe, tần suất sử dụng, điều kiện khu vực sinh sống và mức độ chấp nhận rủi ro của mỗi người. Gói bảo hiểm này đặc biệt phù hợp với những chủ sở hữu xe mới hoặc xe có giá trị cao. Đối với những tài sản lớn như vậy, rủi ro mất mát do các sự cố được bảo hiểm có thể gây ra thiệt hại tài chính rất đáng kể.
Những người thường xuyên di chuyển, đặc biệt là trên các quãng đường dài hoặc ở những khu vực có nguy cơ cao về thiên tai (như vùng thường xuyên có bão, lũ lụt) hoặc tình trạng mất cắp, cũng nên cân nhắc nghiêm túc gói bảo hiểm này. Nó cung cấp một lớp bảo vệ mạnh mẽ trước các mối đe dọa tiềm ẩn.
 Các trường hợp ngoại lệ không được bảo hiểm ô tô
Ngược lại, với những chiếc xe cũ có giá trị thị trường thấp, chi phí mua bảo hiểm toàn diện có thể chiếm một tỷ lệ đáng kể so với giá trị xe. Trong trường hợp này, một số chủ xe có thể chấp nhận rủi ro tự chịu trách nhiệm với các thiệt hại hoặc chỉ mua bảo hiểm trách nhiệm dân sự bắt buộc. Tuy nhiên, ngay cả với xe cũ, nếu bạn sống ở khu vực có rủi ro cao hoặc chỉ đơn giản là muốn có sự an tâm tối đa, bảo hiểm toàn diện vẫn là một lựa chọn đáng cân nhắc.
Tóm lại, bảo hiểm ô tô toàn diện là một khoản đầu tư thông minh giúp bảo vệ “xế yêu” và mang lại sự an tâm tối đa trên mọi hành trình. Hiểu rõ phạm vi bảo hiểm và các điều khoản loại trừ sẽ giúp bạn đưa ra quyết định phù hợp nhất với nhu cầu của mình. Taxi Mai Linh Gia Lai luôn khuyến khích chủ xe tìm hiểu kỹ về các giải pháp bảo vệ tài sản quan trọng này.
Câu hỏi thường gặp (FAQs)
- Bảo hiểm ô tô toàn diện khác gì bảo hiểm trách nhiệm dân sự bắt buộc?
Bảo hiểm bắt buộc chỉ chi trả thiệt hại cho bên thứ ba (người và tài sản của người khác) do xe bạn gây ra. Bảo hiểm toàn diện thì ngoài việc bảo vệ bên thứ ba, còn chi trả thiệt hại cho chính chiếc xe của bạn trước các rủi ro như thiên tai, hỏa hoạn, mất cắp, phá hoại, vật thể rơi, v.v. - Bảo hiểm toàn diện có chi trả cho thiệt hại do thiên tai như lũ lụt, bão không?
Có, đây là một trong những phạm vi bảo hiểm chính của gói toàn diện. Thiệt hại do lũ lụt, bão, giông tố, mưa đá thường được chi trả. - Nếu xe bị mất trộm, bảo hiểm toàn diện có bồi thường không?
Có, mất cắp xe là một trong những rủi ro được bảo hiểm toàn diện chi trả theo giá trị xe tại thời điểm xảy ra sự cố và các điều khoản hợp đồng. - Bảo hiểm toàn diện có bao gồm thiệt hại do xe bị đâm va với phương tiện khác không?
Thông thường, thiệt hại do đâm va (Collision) được chi trả bởi một loại bảo hiểm riêng gọi là “bảo hiểm vật chất xe” hoặc “bảo hiểm đâm va”. Bảo hiểm ô tô toàn diện theo nghĩa hẹp thường chỉ các rủi ro không phải do đâm va (Comprehensive coverage). Tuy nhiên, trong một số gói bảo hiểm, thuật ngữ “toàn diện” có thể được dùng để chỉ gói kết hợp cả hai loại bảo hiểm này. Bạn cần kiểm tra kỹ hợp đồng cụ thể. - Những trường hợp nào phổ biến không được bảo hiểm toàn diện chi trả?
Các trường hợp phổ biến không được chi trả bao gồm hao mòn tự nhiên, sự cố cơ khí/điện, lái xe không phép, lái xe khi say rượu, thiệt hại do chiến tranh, và thường không bao gồm hư hỏng lốp đơn thuần. - Giá bảo hiểm ô tô toàn diện có đắt không so với bảo hiểm cơ bản?
Nhìn chung, phí bảo hiểm toàn diện cao hơn bảo hiểm trách nhiệm dân sự bắt buộc vì phạm vi bảo vệ rộng hơn nhiều. Tuy nhiên, mức phí cụ thể phụ thuộc vào giá trị xe, lịch sử lái xe, khu vực sử dụng xe và công ty bảo hiểm. - Tôi có nên mua bảo hiểm toàn diện cho xe đã cũ không?
Điều này tùy thuộc vào bạn. Nếu giá trị xe không còn cao, chi phí bảo hiểm toàn diện có thể chiếm tỷ lệ lớn. Tuy nhiên, nếu bạn muốn an tâm trước các rủi ro như thiên tai, mất cắp, hoặc sống ở khu vực có rủi ro cao, việc mua bảo hiểm toàn diện vẫn là một lựa chọn hợp lý để tránh gánh nặng tài chính bất ngờ. - Làm thế nào để yêu cầu bồi thường từ bảo hiểm toàn diện?
Khi sự cố xảy ra, bạn cần thông báo ngay cho công ty bảo hiểm theo đúng quy định trong hợp đồng. Cung cấp đầy đủ thông tin và làm theo hướng dẫn của họ về việc giám định thiệt hại và hoàn tất thủ tục bồi thường.